
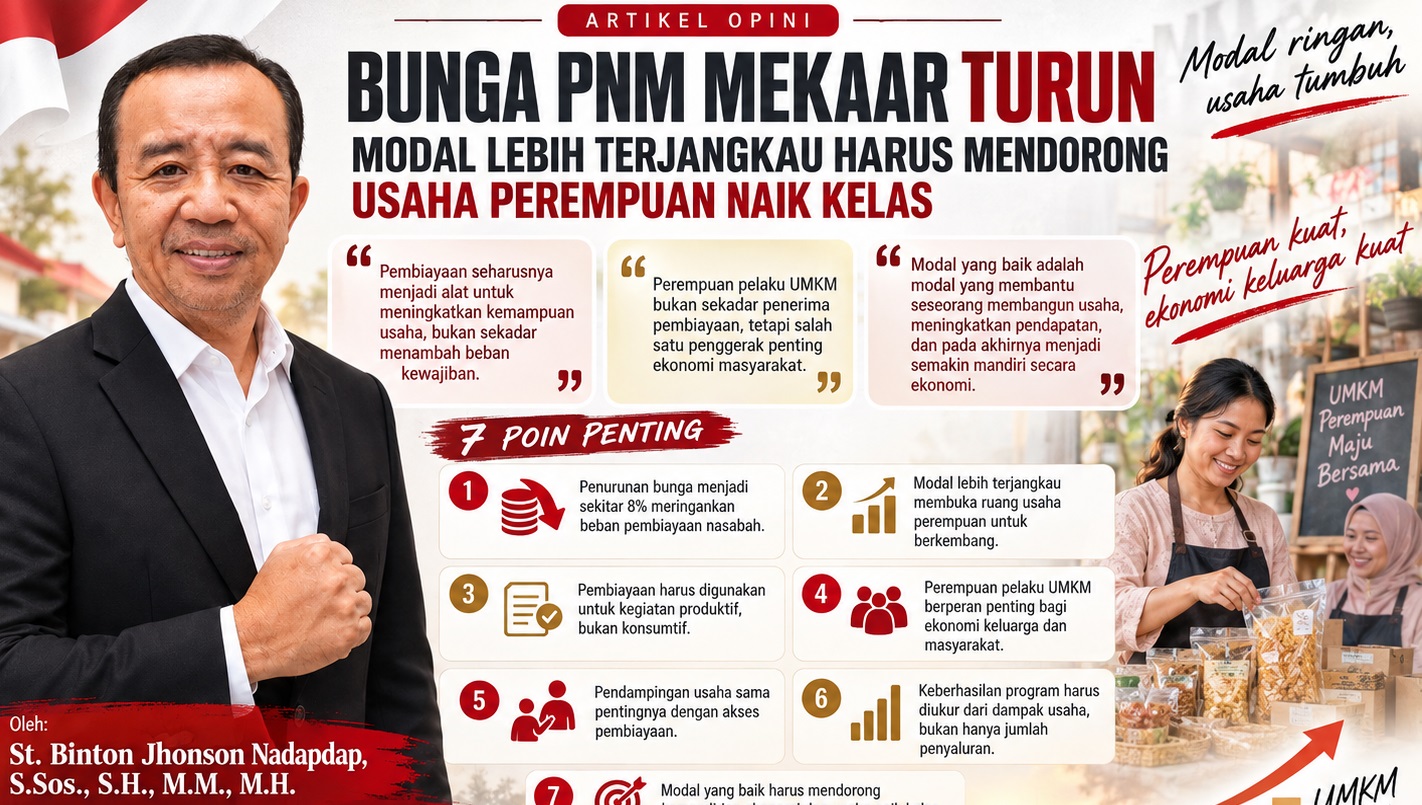
Oleh: St. Binton Jhonson Nadapdap, S.Sos., S.H., M.M., M.H.
Anggota DPRD Kota Depok – Komisi A | Ketua DPD PSI Kota Depok | Purnabakti PT Bank Rakyat Indonesia (Persero) Tbk setelah 31 tahun pengabdian | Penggiat dan Pelaku UMKM | Mahasiswa Program Doktor Hukum Universitas Kristen Indonesia
Pembiayaan yang lebih terjangkau menjadi kabar baik bagi jutaan perempuan pelaku usaha yang selama ini membutuhkan tambahan modal untuk mempertahankan dan mengembangkan usahanya. Rencana penurunan bunga pembiayaan PNM Mekaar menjadi sekitar 8 persen yang ditargetkan mulai berlaku pada awal September 2026 diharapkan dapat membantu meringankan beban pembiayaan para nasabah.
Bagi pelaku usaha mikro, perbedaan biaya pembiayaan memiliki pengaruh yang cukup besar. Usaha dengan omzet terbatas harus mengatur modal dengan sangat hati-hati karena setiap pengeluaran akan memengaruhi keuntungan. Semakin ringan biaya pembiayaan, semakin besar pula ruang yang dapat digunakan untuk membeli bahan baku, menambah persediaan, memperbaiki alat produksi, memperluas pemasaran, atau meningkatkan kapasitas usaha.
Modal Murah Harus Memberikan Ruang untuk Bertumbuh
Akses terhadap modal merupakan salah satu tantangan yang sering dihadapi pelaku UMKM. Banyak usaha sebenarnya memiliki pelanggan dan peluang pasar, tetapi sulit berkembang karena keterbatasan modal kerja. Dalam kondisi seperti itu, pembiayaan yang lebih terjangkau dapat menjadi dorongan penting. Pelaku usaha tidak hanya memperoleh tambahan uang, tetapi juga mendapatkan kesempatan untuk meningkatkan skala usahanya. Namun modal yang lebih murah harus digunakan dengan perencanaan yang baik. Pembiayaan seharusnya menjadi alat untuk meningkatkan kemampuan usaha, bukan sekadar menambah beban kewajiban. Karena itu, sebelum mengambil pembiayaan, pelaku usaha perlu mengetahui dengan jelas kebutuhan modalnya, kemampuan membayar angsuran, serta potensi tambahan pendapatan yang dapat dihasilkan dari modal tersebut.
Perempuan Memiliki Peran Besar dalam Ekonomi Keluarga
PNM Mekaar memiliki hubungan yang sangat dekat dengan perempuan pelaku usaha mikro. Banyak perempuan menjalankan usaha dari rumah, berdagang makanan, menjual kebutuhan sehari-hari, membuka jasa, membuat kerajinan, hingga mengembangkan berbagai usaha kecil untuk membantu perekonomian keluarga. Ketika usaha perempuan berkembang, manfaatnya sering kali langsung dirasakan oleh keluarga. Pendapatan usaha digunakan untuk kebutuhan rumah tangga, pendidikan anak, kesehatan, maupun pengembangan usaha berikutnya. Karena itu, memperkuat akses perempuan terhadap pembiayaan produktif berarti juga memperkuat ketahanan ekonomi keluarga. Perempuan pelaku UMKM bukan sekadar penerima pembiayaan, tetapi salah satu penggerak penting ekonomi masyarakat.
Jangan Sampai Modal Usaha Berubah Menjadi Beban
Pembiayaan yang semakin terjangkau tentu merupakan kesempatan yang baik. Namun ada satu hal yang harus terus diperhatikan, yaitu penggunaan dana. Modal usaha sebaiknya benar-benar digunakan untuk kegiatan produktif. Jangan sampai pembiayaan yang seharusnya membantu usaha justru digunakan untuk kebutuhan konsumtif yang tidak menghasilkan tambahan pendapatan. Jika dana digunakan untuk membeli bahan baku, menambah stok, memperbaiki peralatan, atau meningkatkan produksi, maka terdapat peluang agar modal tersebut menghasilkan pendapatan baru yang dapat membantu membayar cicilan. Sebaliknya, apabila digunakan tanpa perencanaan, pembiayaan berisiko menjadi beban. Karena itu, setiap pinjaman harus memiliki tujuan yang jelas dan setiap cicilan harus disesuaikan dengan kemampuan usaha.
Pendampingan Sama Pentingnya dengan Pembiayaan
Pelaku usaha mikro tidak hanya membutuhkan modal. Mereka juga membutuhkan pengetahuan mengenai pengelolaan usaha. Pencatatan keuangan sederhana, pemisahan uang pribadi dan uang usaha, penentuan harga jual, pengelolaan stok, pemasaran digital, serta perencanaan keuntungan merupakan hal-hal yang sangat penting agar usaha dapat berkembang. Pembiayaan yang murah akan memberikan hasil lebih besar apabila dibarengi dengan pendampingan yang kuat. Nasabah perlu didorong bukan hanya untuk mampu membayar angsuran, tetapi juga untuk meningkatkan omzet, keuntungan, kualitas produk, serta kemampuan mengelola usaha secara mandiri.
Jangan Hanya Mengukur Keberhasilan dari Jumlah Penyaluran
Program pembiayaan UMKM tidak cukup dinilai hanya dari seberapa besar dana yang berhasil disalurkan atau berapa banyak nasabah yang mendapatkan pembiayaan. Yang lebih penting adalah melihat dampaknya. Apakah usaha nasabah berkembang? Apakah pendapatannya meningkat? Apakah jumlah pelanggan bertambah? Apakah usaha mampu menyerap tenaga kerja? Apakah keluarga menjadi lebih sejahtera? Pertanyaan-pertanyaan tersebut penting karena tujuan akhir pembiayaan seharusnya bukan sekadar menyalurkan uang, tetapi mendorong peningkatan kapasitas ekonomi masyarakat. Pembiayaan yang baik adalah pembiayaan yang membuat usaha semakin kuat setelah pinjaman selesai.
UMKM Harus Berani Naik Kelas
Bagi pelaku UMKM, tambahan modal seharusnya digunakan sebagai kesempatan untuk melakukan perbaikan. Usaha jangan hanya berjalan dengan pola yang sama dari tahun ke tahun. Mulailah memperbaiki kemasan, meningkatkan kualitas produk, menggunakan media sosial, mencatat keuangan, membangun pelanggan tetap, memperluas saluran penjualan, dan menyiapkan target pertumbuhan. Usaha kecil memang dapat dimulai dengan cara sederhana, tetapi pengelolaannya harus terus berkembang. Pembiayaan yang lebih terjangkau dapat menjadi salah satu pintu untuk mempercepat proses tersebut.
Modal Harus Menghasilkan Kemandirian
Pada akhirnya, kebijakan penurunan biaya pembiayaan PNM Mekaar diharapkan benar-benar memberikan manfaat bagi perempuan pelaku usaha. Semakin ringan biaya modal, semakin besar peluang mereka untuk mengembangkan usaha dan meningkatkan pendapatan. Namun tantangan berikutnya adalah memastikan pembiayaan tersebut benar-benar menjadi modal produktif. Pemerintah, lembaga pembiayaan, pendamping usaha, dan masyarakat perlu bersama-sama membangun ekosistem agar pelaku UMKM tidak hanya memperoleh pinjaman, tetapi juga memperoleh pengetahuan dan kesempatan untuk berkembang.
Modal yang baik bukan sekadar uang yang dipinjamkan. Modal yang baik adalah modal yang membantu seseorang membangun usaha, meningkatkan pendapatan, dan pada akhirnya menjadi semakin mandiri secara ekonomi.