
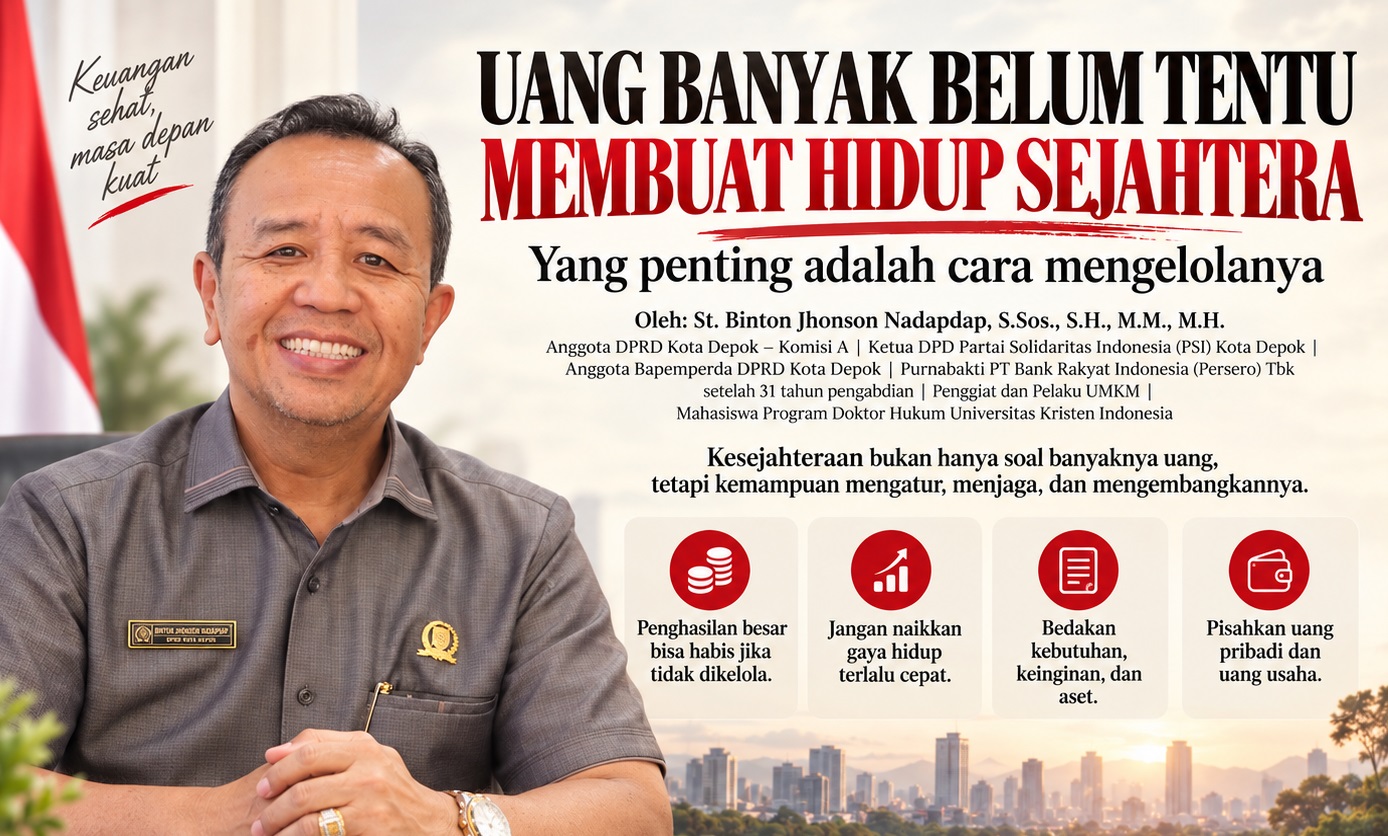
Oleh: St. Binton Jhonson Nadapdap, S.Sos., S.H., M.M., M.H.
Anggota DPRD Kota Depok – Komisi A | Ketua DPD Partai Solidaritas Indonesia (PSI) Kota Depok | Anggota Bapemperda DPRD Kota Depok | Purnabakti PT Bank Rakyat Indonesia (Persero) Tbk setelah 31 tahun pengabdian | Penggiat dan Pelaku UMKM | Mahasiswa Program Doktor Hukum Universitas Kristen Indonesia
Ada pesan menarik dari materi Financial Revolution Tung Desem Waringin dalam video ini. Intinya sederhana tetapi penting mendapatkan uang dalam jumlah besar belum tentu membuat seseorang menjadi sejahtera apabila tidak dibarengi kemampuan mengelola uang dengan baik. Menurut saya, persoalan keuangan bukan hanya tentang berapa besar pendapatan seseorang. Yang tidak kalah penting adalah bagaimana uang itu digunakan, disimpan, dikembangkan, dan diarahkan untuk membangun masa depan.
Uang Besar Bisa Habis Jika Tidak Dikelola
Seseorang bisa saja memperoleh penghasilan besar, bonus, keuntungan usaha, warisan, atau rezeki tidak terduga. Tetapi jika seluruh uang tersebut langsung digunakan untuk meningkatkan gaya hidup tanpa perencanaan, uang sebesar apa pun dapat habis. Karena itu, menurut saya, jangan pernah menganggap pendapatan besar sebagai jaminan bahwa kondisi keuangan akan otomatis menjadi lebih baik. Pendapatan adalah kesempatan. Cara kita mengelolanya yang menentukan apakah kesempatan tersebut berkembang atau justru menghilang.
Jangan Naikkan Gaya Hidup Terlalu Cepat
Salah satu kesalahan yang sering terjadi ketika penghasilan meningkat adalah pengeluaran ikut meningkat bahkan lebih cepat. Ketika pendapatan bertambah, keinginan membeli kendaraan, barang, pakaian, rumah, atau memenuhi berbagai gaya hidup juga ikut bertambah. Padahal seharusnya ketika penghasilan naik, kemampuan menabung, membangun aset, dan menyiapkan dana cadangan juga ikut naik. Jangan sampai penghasilan bertambah, tetapi tabungan tetap tidak ada dan utang justru semakin besar.
Bedakan Kebutuhan, Keinginan, dan Aset
Menurut saya, salah satu dasar penting dalam pendidikan keuangan adalah kemampuan membedakan antara kebutuhan dan keinginan. Kebutuhan memang harus dipenuhi. Keinginan boleh dinikmati selama kemampuan keuangan mencukupi. Tetapi kita juga harus menyisihkan sebagian penghasilan untuk sesuatu yang dapat memperkuat kondisi ekonomi di masa depan. Bagi pelaku usaha, misalnya, keuntungan jangan seluruhnya digunakan untuk konsumsi pribadi. Sebagian perlu dikembalikan menjadi modal, peralatan, peningkatan kualitas produk, pemasaran, atau pengembangan usaha. Uang seharusnya tidak hanya habis untuk hari ini, tetapi juga membantu menciptakan penghasilan untuk hari esok.
Penghasilan Besar Harus Diikuti Pengetahuan Keuangan
Pengalaman mengajarkan bahwa kemampuan mencari uang dan kemampuan mengelola uang merupakan dua hal yang berbeda. Ada orang yang pandai mencari penghasilan, tetapi kesulitan mempertahankannya. Ada juga yang penghasilannya tidak terlalu besar, tetapi mampu mengatur keuangannya dengan disiplin. Karena itu, pendidikan keuangan sangat penting. Masyarakat perlu memahami pencatatan pemasukan dan pengeluaran, dana darurat, utang, tabungan, investasi, serta pengelolaan usaha. Menurut saya, literasi keuangan bukan hanya diperlukan oleh orang kaya. Justru setiap keluarga dan pelaku UMKM membutuhkannya agar hasil kerja keras mereka tidak hilang karena keputusan keuangan yang salah.
Jangan Mengandalkan Keberuntungan
Kita tentu boleh berharap mendapatkan kesempatan besar dalam kehidupan. Tetapi masa depan tidak seharusnya dibangun hanya dengan mengandalkan keberuntungan. Kondisi ekonomi yang lebih baik dibangun sedikit demi sedikit melalui kerja, disiplin, pengetahuan, kebiasaan menabung, pengelolaan utang yang hati-hati, dan keberanian membangun sumber penghasilan. Keberuntungan mungkin memberikan uang sekali, tetapi kebiasaan dan pengetahuan menentukan apakah uang tersebut dapat bertahan dan berkembang.
Saran Saya: Begitu Mendapat Penghasilan, Langsung Atur Pembagiannya
Saran saya sederhana. Setiap kali menerima penghasilan, jangan menunggu uang hampir habis baru berpikir untuk menabung. Tentukan sejak awal mana untuk kebutuhan keluarga, mana untuk kewajiban, mana untuk dana cadangan, dan mana yang dapat digunakan untuk mengembangkan usaha atau masa depan. Hindari mengambil utang hanya untuk memenuhi gaya hidup yang sebenarnya belum mampu kita tanggung. Bagi pelaku UMKM, pisahkan uang pribadi dan uang usaha. Jangan menganggap seluruh uang yang masuk sebagai keuntungan. Catat omzet, biaya, utang, modal, dan keuntungan secara jelas. Kebiasaan sederhana seperti ini mungkin terlihat kecil, tetapi jika dilakukan secara konsisten akan membantu membangun kondisi keuangan yang lebih sehat.
Bukan Berapa Banyak Uang yang Datang, Tetapi Berapa Banyak yang Bisa Dipertahankan dan Dikembangkan
Menurut saya, pelajaran terbesar dari pesan dalam video ini adalah bahwa kesejahteraan tidak dibangun hanya dengan mendapatkan uang lebih banyak. Kita juga harus mempunyai pengetahuan, disiplin, dan kebiasaan yang benar dalam mengelolanya. Jangan hanya bertanya, “Bagaimana saya mendapatkan uang lebih banyak?” Kita juga perlu bertanya, “Kalau uang itu sudah saya dapatkan, bagaimana saya menjaganya dan membuatnya berkembang?” Uang yang besar tanpa pengelolaan bisa habis. Tetapi uang yang dikelola dengan disiplin dapat menjadi modal untuk memperbaiki kehidupan, membangun usaha, membantu keluarga, dan mempersiapkan masa depan.
Saran saya: kejarlah peningkatan penghasilan, tetapi pada saat yang sama tingkatkan juga pengetahuan dan kedisiplinan dalam mengelola uang. Karena tujuan akhirnya bukan sekadar mempunyai uang hari ini, tetapi membangun kehidupan yang lebih kuat dan mandiri untuk masa depan.(BN)